

Aktualności
2026-11-19WIBOR – dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — październik 2026
WIBOR w październiku 2026. Jak aktualna wartość wpływa na kredyty, koszty finansowania, leasingi, wyceny w skorygowanej cenie nabycia, a także na rezerwy pracownicze i wyceny aktuarialne?
Czym jest WIBOR i dlaczego ma wpływ na wycenę w zamortyzowanym koszcie?
WIBOR (Warsaw Interbank Offered Rate) to stopa referencyjna ustalana na polskim rynku międzybankowym. Odzwierciedla koszt pozyskania kapitału w PLN i ma zasadnicze znaczenie dla oprocentowania kredytów złotowych (m.in. hipotecznych) oraz obligacji zmiennokuponowych. Stanowi również jeden z podstawowych parametrów stosowanych przy wycenie instrumentów finansowych w skorygowanej cenie nabycia (zamortyzowanym koszcie), ponieważ bezpośrednio wpływa na efektywne stopy procentowe używane w tych kalkulacjach.
👉 Więcej o mechanice wyceny znajdziesz w naszym przewodniku: Wycena kredytów, pożyczek, leasingów i obligacji w skorygowanej cenie nabycia.
Aktualne poziomy WIBOR w październiku 2026
Na koniec października 2026 r. wartości przedstawiały się następująco:
- WIBOR 3M: 3,90% (31.10.2026)
- WIBOR 6M: 3,97% (31.10.2026)
Tabela 1: WIBOR 3M i WIBOR 6M (wartości dzienne z końca miesiąca oraz zmiany od początku 2025 roku).
| Data | WIBOR 3M | WIBOR 3M, zmiana w ciągu miesiąca | WIBOR 6M | WIBOR 6M, zmiana w ciągu miesiąca |
|---|---|---|---|---|
| 31.01.2025 | 5,86 | 0,3% | 5,81 | 0,2% |
| 28.02.2025 | 5,86 | 0,0% | 5,81 | 0,0% |
| 31.03.2025 | 5,84 | -0,3% | 5,76 | -0,9% |
| 30.04.2025 | 5,41 | -7,4% | 5,10 | -11,5% |
| 31.05.2025 | 5,22 | -3,5% | 5,03 | -1,4% |
| 30.06.2025 | 5,23 | 0,2% | 5,04 | 0,2% |
| 31.07.2025 | 4,93 | -5,7% | 4,78 | -5,2% |
| 31.08.2025 | 4,82 | -2,2% | 4,67 | -2,3% |
| 30.09.2025 | 4,72 | -2,1% | 4,58 | -1,9% |
| 31.10.2025 | 4,46 | -5,5% | 4,30 | -6,1% |
| 30.11.2025 | 4,22 | -5,4% | 4,08 | -5,1% |
| 31.12.2025 | 3,99 | -5,5% | 3,87 | -5,1% |
| 31.01.2026 | 3,90 | -2,3% | 3,79 | -2,1% |
| 28.02.2026 | 3,80 | -2,6% | 3,71 | -2,1% |
| 31.03.2026 | 3,85 | 1,3% | 3,89 | 4,9% |
| 30.04.2026 | 3,84 | -0,3% | 3,88 | -0,3% |
| 31.05.2026 | 3,86 | 0,5% | 3,94 | 1,5% |
| 30.06.2026 | 3,85 | -0,3% | 3,90 | -1,0% |
| 31.07.2026 | 3,82 | -0,8% | 3,84 | -1,5% |
| 31.08.2026 | 3,80 | -0,5% | 3,85 | 0,3% |
| 30.09.2026 | 3,85 | 1,3% | 3,91 | 1,6% |
| 31.10.2026 | 3,90 | 1,3% | 3,97 | 1,5% |
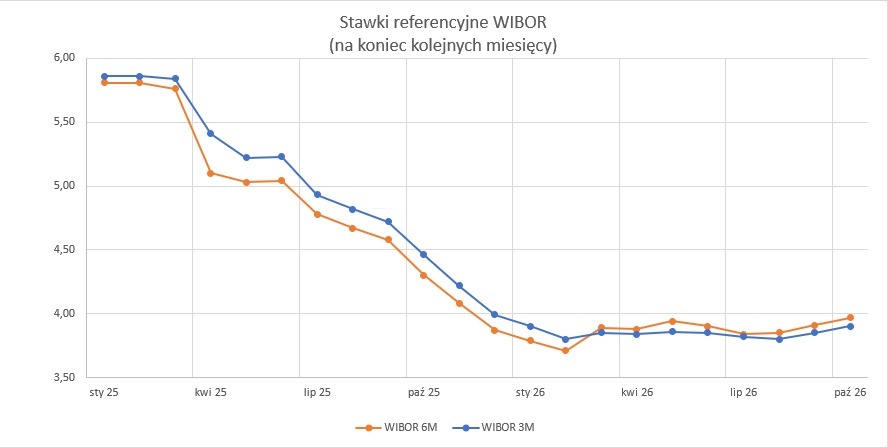
Na wykresie widoczny jest trend horyzontalny wartości obu wskaźników.
Wykres 1: WIBOR 3M i WIBOR 6M (wartości dzienne z zamknięcia miesiąca) – od początku 2025 roku.
Jakie zmiany obserwujemy?
Obecne wartości WIBOR wpisują się w trend horyzontalny, który nastąpił tuż po osiągnięciu historycznego minimum wartości dla obydwu WIBORów, osiągniętego w lutym bieżącego roku.
Niskie wahania wartości są odzwierciedleniem oczekiwań rynku związanych z łagodniejszą polityką pieniężną. Aktuariusze i analitycy finansowi monitorują te zmiany, aby dostosowywać parametry w modelach wyceny.
Jak spadek WIBOR wpływa na wycenę w zamortyzowanym koszcie?
Obniżenie stawek WIBOR oznacza:
- dla kredytobiorców i posiadaczy obligacji zmiennokuponowych – niższe płatności odsetkowe,
- dla emitentów – niższe koszty obsługi długu,
- dla wyceny w skorygowanej cenie nabycia – niższą efektywną stopę procentową w nowych kontraktach.
W praktyce oznacza to, że wyceny początkowe nowych kredytów, pożyczek czy leasingów oparte są na niższych stopach, co zwiększa bieżącą wartość zdyskontowanych przepływów.
W przypadku istniejących portfeli kredytów zmiennokuponowych spadek WIBOR obniża przyszłe odsetki. Biuro aktuarialne na bieżąco ocenia, czy zmiany te wymagają korekt z tytułu utraty wartości.
Dla instrumentów stałokuponowych wycenianych w zamortyzowanym koszcie wartość księgowa nie zmienia się. Jednak spadek stóp rynkowych podnosi ich wartość godziwą, co może prowadzić do przedterminowych spłat lub renegocjacji – kwestie te aktuariusz powinien uwzględnić w modelach.
Niższe stopy WIBOR oznaczają tańszy pieniądz, poprawę zdolności kredytowej i niższe ryzyko kredytowe, co ma długoterminowy wpływ na modele aktuarialne portfeli kredytowych.
WIBOR 3M czy WIBOR 6M: co ma znaczenie w modelu?
WIBOR 3M i WIBOR 6M nie są zamiennikami, bo odnoszą się do różnych okresów odsetkowych. Jeżeli umowa kredytu, pożyczki, leasingu lub obligacji opiera oprocentowanie na WIBOR 3M, to właśnie ta stawka powinna być punktem odniesienia w modelu. Przy wycenie w skorygowanej cenie nabycia liczy się nie tylko poziom WIBOR z końca miesiąca, ale też data przeszacowania oprocentowania, marża i harmonogram przyszłych płatności. Dlatego wycena aktuarialna instrumentów finansowych wymaga sprawdzenia warunków umowy, a nie prostego podstawienia najnowszej wartości z tabeli.
FAQ – najczęstsze pytania
Czy do wyceny kredytów, pożyczek i leasingów w skorygowanej cenie nabycia potrzebny jest aktuariusz?
Podstawowa wycena kredytów, pożyczek i leasingów w zamortyzowanym koszcie to głównie zadanie księgowe. Jednak przy bardziej złożonych analizach – np. estymacji strat kredytowych czy modelowaniu przedpłat – wsparcie aktuariusza bywa kluczowe.
Jak obniżka WIBOR wpływa na obligacje?
Dla nowych obligacji zmiennokuponowych oznacza niższą rentowność i niższe koszty dla emitenta. W przypadku obligacji o stałym kuponie wartość księgowa w zamortyzowanym koszcie pozostaje niezmienna, ale rośnie ich wartość rynkowa.
Czym jest skorygowana cena nabycia (zamortyzowany koszt)?
To metoda wyceny aktywów finansowych, w której przepływy (odsetki, kapitał, dyskonta, premie) są rozliczane w czasie według efektywnej stopy procentowej. Dzięki temu księgowość instrumentu opiera się na długoterminowych założeniach, a nie na bieżącej wartości rynkowej.
Zobacz również
- Wyceny w skorygowanej cenie nabycia (zamortyzowanym koszcie) kredytu, pożyczki, leasingu lub obligacji – kompendium wiedzy na temat metodologii i obowiązków wyceny takich instrumentów finansowych.
- Jak wycenić rezerwy na niewykorzystane urlopy wypoczynkowe na dzień 31.12.2026 r.?
- Egzamin aktuarialny - 23-24 listopada 2026 r. Jak można zostać aktuariuszem?
- EURIBOR – aktualne dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — 09.2026
Skontaktuj się z nami.
Chcesz sprawdzić, jak nowe dane WIBOR oddziałują na Twoją wycenę aktuarialną? Skontaktuj się z naszym Biurem Aktuarialnym – przygotujemy wycenę, analizę wrażliwości i raport zgodny z wymogami MSSF i MSR.
Biuro Aktuarialne Signum świadczy usługi wycen aktuarialnych na terenie Warszawy, Krakowa, Wrocławia, Poznania, Gdańska i innych miast w całej Polsce – zapraszamy!
Zapraszamy także do zapoznania się z rekomendacjami naszych Klientów na temat naszego biura aktuarialnego i aktuariuszy.