

Aktualności
2026-09-08WIBOR – dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — lipiec 2026
WIBOR w czerwcu 2026. Jak aktualna wartość wpływa na kredyty, koszty finansowania oraz wyceny w skorygowanej cenie nabycia, a także na rezerwy pracownicze i wyceny aktuarialne?
WIBOR (Warsaw Interbank Offered Rate) to stopa referencyjna ustalana na polskim rynku międzybankowym. Odzwierciedla koszt pozyskania kapitału w PLN i ma zasadnicze znaczenie dla oprocentowania kredytów złotowych (m.in. hipotecznych) oraz obligacji zmiennokuponowych. Stanowi również jeden z podstawowych parametrów stosowanych przy wycenie instrumentów finansowych w skorygowanej cenie nabycia (zamortyzowanym koszcie), ponieważ bezpośrednio wpływa na efektywne stopy procentowe używane w tych kalkulacjach.
👉 Więcej o mechanice wyceny znajdziesz w naszym przewodniku: Wycena kredytów, pożyczek, leasingów i obligacji w skorygowanej cenie nabycia.
Aktualne poziomy WIBOR w lipcu 2026
Od około roku WIBOR systematycznie się obniżał – aktualnie również utrzymuje się taki trend. Na koniec tego miesiąca wartości przedstawiały się następująco:
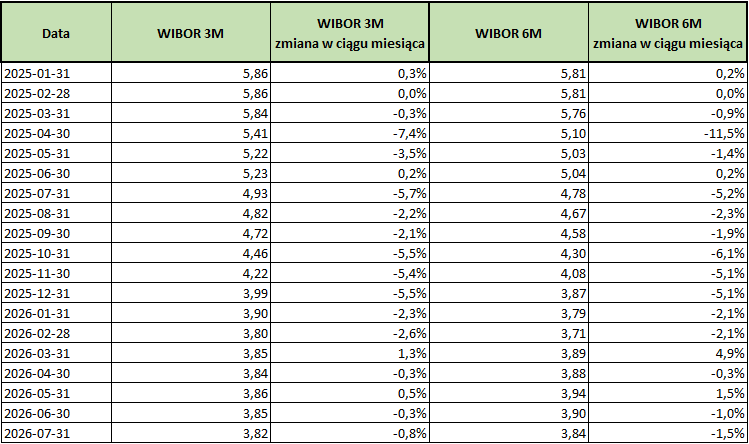
- WIBOR 3M: 3,82 (31.07.2026)
- WIBOR 6M: 3,84% (31.07.2026)
Tabela 1: WIBOR 3M i WIBOR 6M (wartości dzienne z końca miesiąca oraz zmiany od początku 2025 roku).
Źródło: opracowanie własne na podstawie danych GPW Benchmark.
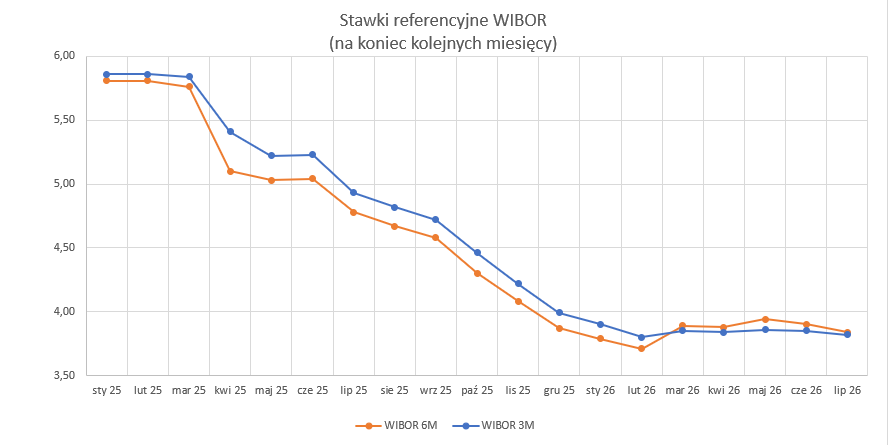
Na wykresie widoczny jest konsekwentny spadek wartości obu wskaźników.
Wykres 1: WIBOR 3M i WIBOR 6M (wartości dzienne z zamknięcia miesiąca) – od początku 2025 roku.
Źródło: opracowanie własne na podstawie danych GPW Benchmark.
Jakie zmiany obserwujemy?
Obecne wartości WIBOR wpisują się w trend horyzontalny w kontekście historycznego minimum osiągniętego w lutym bieżącego roku, w którym to wartości porównywalne były do tych ze stycznia 2022 roku i wynosiły odpowiednio:- WIBOR 3M: około 3,80%
- WIBOR 6M: około 3.71%.
Niskie wahania wartości są odzwierciedleniem oczekiwań rynku związanych z łagodniejszą polityką pieniężną. Aktuariusze i analitycy finansowi monitorują te zmiany, aby dostosowywać parametry w modelach wyceny.
Jak spadek WIBOR wpływa na wycenę w zamortyzowanym koszcie?
Obniżenie stawek WIBOR oznacza:- dla kredytobiorców i posiadaczy obligacji zmiennokuponowych – niższe płatności odsetkowe,
- dla emitentów – niższe koszty obsługi długu,
- dla wyceny w skorygowanej cenie nabycia – niższą efektywną stopę procentową w nowych kontraktach.
W praktyce oznacza to, że wyceny początkowe nowych kredytów czy pożyczek oparte są na niższych stopach, co zwiększa bieżącą wartość zdyskontowanych przepływów.
W przypadku istniejących portfeli kredytów zmiennokuponowych spadek WIBOR obniża przyszłe odsetki. Biuro aktuarialne na bieżąco ocenia, czy zmiany te wymagają korekt z tytułu utraty wartości.
Dla instrumentów stałokuponowych wycenianych w zamortyzowanym koszcie wartość księgowa nie zmienia się. Jednak spadek stóp rynkowych podnosi ich wartość godziwą, co może prowadzić do przedterminowych spłat lub renegocjacji – kwestie te aktuariusz powinien uwzględnić w modelach.
Niższe stopy WIBOR oznaczają tańszy pieniądz, poprawę zdolności kredytowej i niższe ryzyko kredytowe, co ma długoterminowy wpływ na modele aktuarialne portfeli kredytowych.
WIBOR 3M czy WIBOR 6M: co ma znaczenie w modelu?
WIBOR 3M i WIBOR 6M nie są zamiennikami, bo odnoszą się do różnych okresów odsetkowych. Jeżeli umowa pożyczki, leasingu lub obligacji opiera oprocentowanie na WIBOR 3M, to właśnie ta stawka powinna być punktem odniesienia w modelu. Przy wycenie w skorygowanej cenie nabycia liczy się nie tylko poziom WIBOR z końca miesiąca, ale też data przeszacowania oprocentowania, marża i harmonogram przyszłych płatności. Dlatego wycena aktuarialna instrumentów finansowych wymaga sprawdzenia warunków umowy, a nie prostego podstawienia najnowszej wartości z tabeli.FAQ – najczęstsze pytania
Q: Czy do wyceny kredytów w skorygowanej cenie nabycia potrzebny jest aktuariusz?A: Podstawowa wycena kredytów w zamortyzowanym koszcie to głównie zadanie księgowe. Jednak przy bardziej złożonych analizach – np. estymacji strat kredytowych czy modelowaniu przedpłat – wsparcie aktuariusza bywa kluczowe.
Q: Jak obniżka WIBOR wpływa na obligacje?
A: Dla nowych obligacji zmiennokuponowych oznacza niższą rentowność i niższe koszty dla emitenta. W przypadku obligacji o stałym kuponie wartość księgowa w zamortyzowanym koszcie pozostaje niezmienna, ale rośnie ich wartość rynkowa.
Q: Czym jest skorygowana cena nabycia (zamortyzowany koszt)?
A: To metoda wyceny aktywów finansowych, w której przepływy (odsetki, kapitał, dyskonta, premie) są rozliczane w czasie według efektywnej stopy procentowej. Dzięki temu księgowość instrumentu opiera się na długoterminowych założeniach, a nie na bieżącej wartości rynkowej.
Zobacz również
Wyceny w skorygowanej cenie nabycia (zamortyzowanym koszcie) kredytu, pożyczki, leasingu lub obligacji – kompendium wiedzy na temat metodologii i obowiązków wyceny takich instrumentów finansowych.Skontaktuj się z nami
Chcesz sprawdzić, jak nowe dane WIBOR oddziałują na Twoją wycenę aktuarialną? Skontaktuj się z naszym Biurem– przygotujemy wycenę, analizę wrażliwości i raport zgodny z wymogami MSSF i MSR.Czytaj również:
EURIBOR – aktualne dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — 06.2026WIBOR – dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — czerwiec 2026
EURIBOR – aktualne dane, zmiany i znaczenie dla wyceny w SCN (zamortyzowanym koszcie) — maj 2026